Analisi di un backtest · 7 settembre 2026
Serie B e segno X: 771 sconfitte, un saldo positivo e la lezione delle quote
Un backtest su 1.140 operazioni mostra un profitto simulato di 10.422 euro, con 10.000 euro iniziali e puntate fisse da 200 euro. Un caso per ragionare su probabilità, prezzo e rischio, leggendo insieme rendimento e perdite durante il percorso.
Di Ferdinando Cioffi · Stagioni 2023/24, 2024/25 e 2025/26
Nel calcio siamo abituati a giudicare una previsione dal risultato della partita. Una previsione corretta sembra una buona decisione; una sbagliata sembra una cattiva decisione. Quando entrano in gioco le quote, però, il bilancio dipende anche dal prezzo a cui quella previsione viene giocata.
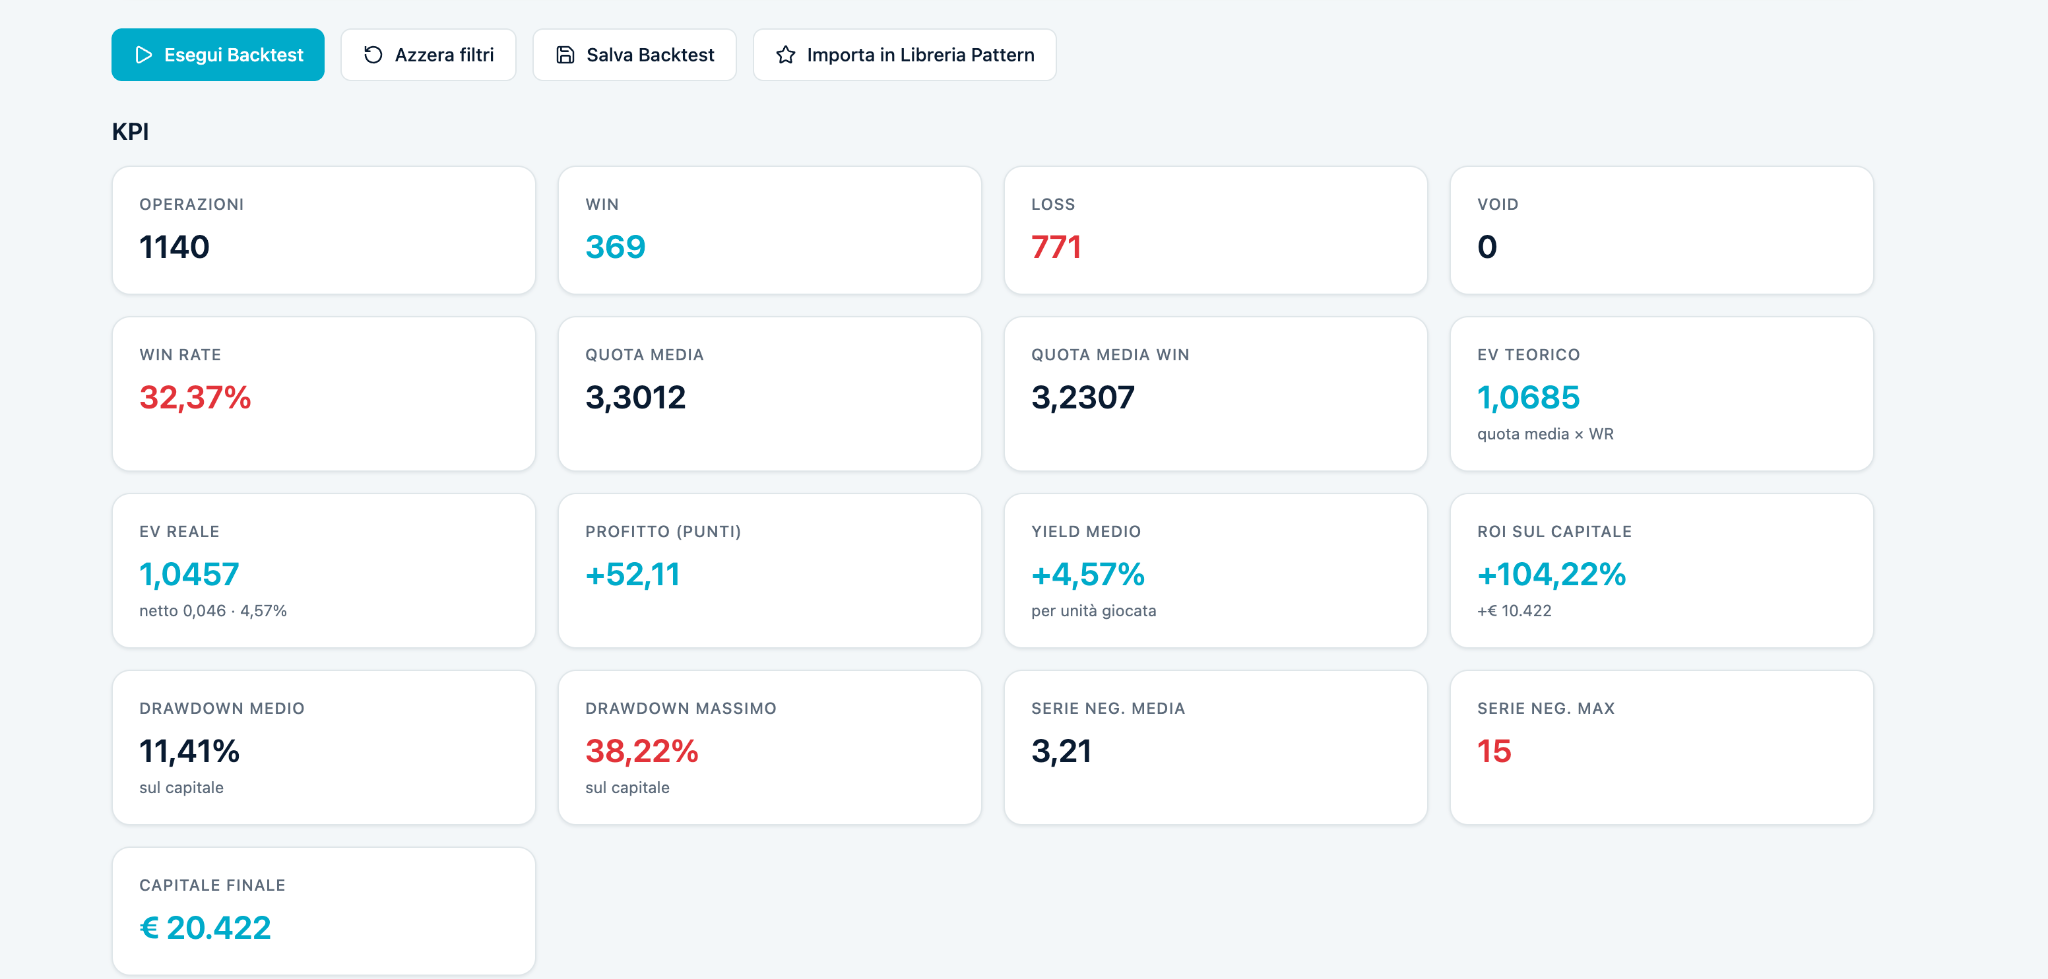
Il caso del segno X nella Serie B italiana permette di osservare questa differenza. Nel riepilogo di backtest esaminato da GSO Radar, la selezione prematch del pareggio sulle 1.140 partite del campione riferito alle stagioni 2023/24, 2024/25 e 2025/26 produce 369 vincite e 771 sconfitte. Quasi due puntate su tre risultano perdenti. Eppure il saldo complessivo della simulazione è positivo.
È un punto di partenza per capire cosa accomuna l’analisi quantitativa delle scommesse e quella degli investimenti: misurare la relazione tra probabilità, prezzo, rendimento e rischio. Il confronto riguarda il metodo di analisi; non rende equivalenti le caratteristiche economiche delle due attività.
Il test: 10.000 euro iniziali, 200 euro per partita
L’impostazione indicata per il test prevede un capitale iniziale di 10.000 euro e uno stake fisso pari al 2% di quella somma: 200 euro per operazione. La puntata rimane di 200 euro anche quando il saldo aumenta o diminuisce. Non viene ricalcolata sul capitale disponibile e non c’è reinvestimento automatico dei profitti attraverso l’aumento dello stake.
I risultati riportati sono questi:
| Indicatore | Risultato |
|---|---|
| Operazioni | 1.140 |
| Vincite / sconfitte / annullate | 369 / 771 / 0 |
| Percentuale di vincita | 32,37% |
| Quota media di tutte le selezioni | 3,3012 |
| Quota media delle selezioni vincenti | 3,2307 |
| Puntata fissa | 200 € |
| Totale delle puntate | 228.000 € |
| Profitto simulato | +52,11 unità, pari a +10.422 € |
| Yield sul totale giocato | +4,57% |
| Rendimento sul capitale iniziale | +104,22% |
| Capitale finale simulato | 20.422 € |
| Drawdown massimo riportato dal software | 38,22% |
| Massima serie di sconfitte consecutive | 15 |
Il totale giocato di 228.000 euro è la somma delle 1.140 puntate da 200 euro. Non significa aver versato quella cifra all’inizio: il capitale viene utilizzato ripetutamente nel corso della simulazione. L’effettiva disponibilità necessaria dipende anche dalla successione degli eventi e dalle puntate contemporaneamente aperte.
Perché si può essere in profitto con meno di una vincita su tre
Una quota decimale comprende la restituzione della puntata. A quota 3,20, per esempio, 200 euro producono un incasso di 640 euro in caso di vincita: 440 euro di profitto oltre ai 200 euro iniziali. Una sconfitta costa invece l’intera puntata.
Se tutte le quote fossero esattamente 3,20, la frequenza di vincita necessaria per andare in pareggio sarebbe il 31,25%, prima di eventuali costi aggiuntivi. Questo esempio spiega perché contare soltanto i pronostici corretti non basta.
Nel backtest le quote variano. Il risultato va quindi ricostruito sommando gli incassi effettivi delle selezioni vincenti e sottraendo tutte le puntate. In unità di stake, la formula è semplice: somma delle quote delle vincite meno numero totale delle operazioni.
Il riepilogo riporta un profitto di 52,11 unità. Moltiplicandolo per 200 euro si ottengono i 10.422 euro indicati. La quota media delle vincite mostrata con quattro decimali permette una ricostruzione approssimata; per riprodurre il risultato al centesimo servono le quote originali di ogni partita.
Il 4,57% e il 104,22% rispondono a domande diverse
Il yield misura il profitto rispetto a quanto è stato complessivamente puntato: 10.422 euro divisi per 228.000 euro danno circa il 4,57%.
Il rendimento sul capitale iniziale confronta invece gli stessi 10.422 euro con i 10.000 euro di partenza: il risultato è il 104,22%. La differenza nasce dalla ripetizione delle operazioni sul capitale, non dall’interesse composto.
Queste percentuali descrivono l’intero campione analizzato. Non sono rendimenti annuali e non indicano quanto si sarebbe guadagnato in ciascuna stagione. Per parlare di continuità del risultato occorre vedere anche le date e la distribuzione dei profitti nel tempo.
La quota è il prezzo: qui nasce il confronto con l’investitore
Un’analisi quantitativa considera insieme la probabilità di un esito e la remunerazione offerta. La stessa previsione può avere un significato economico diverso a due quote diverse.
Anche il risultato di questo test dipende dalle quote. Come semplice analisi di sensibilità, se ogni quota vincente fosse stata inferiore di 0,10, mantenendo invariati esiti e stake, il profitto sarebbe sceso di 7.380 euro: 369 vincite moltiplicate per 200 euro e per 0,10. Il saldo sarebbe rimasto positivo, ma sarebbe passato da 10.422 a 3.042 euro. È un calcolo ipotetico, non un secondo backtest.
Ecco perché i dettagli apparentemente tecnici — operatore, momento di rilevazione e disponibilità della quota — cambiano la sostanza dell’analisi. Il prezzo conta quanto la selezione.
Una regola semplice può essere un utile termine di confronto per modelli più complessi. Chi aggiunge filtri su forma, statistiche avanzate o mercati particolari dovrebbe verificare se quelle informazioni migliorano davvero i risultati su dati nuovi. La complessità va giustificata dai risultati del confronto.
Il rischio dentro il risultato: drawdown e 15 sconfitte consecutive
Accanto al profitto, il software riporta un drawdown massimo del 38,22% e una serie negativa massima di 15 operazioni. Entrambi meritano visibilità quando si racconta il test.
Con puntate fisse da 200 euro, 15 sconfitte consecutive corrispondono a 3.000 euro di perdita nella sequenza: il 30% del capitale iniziale. Questo calcolo non ricostruisce il drawdown massimo, che dipende dall’intero andamento del saldo e dalla formula impiegata dal software.
Lo stake fisso ha inoltre un effetto da comprendere: dopo una diminuzione del capitale, 200 euro rappresentano una quota più grande del denaro rimasto. Su un saldo ipotetico di 7.000 euro pesano circa il 2,86%. Definire la puntata «2%» è corretto soltanto riferendosi ai 10.000 euro iniziali.
Per valutare il percorso servono anche il tempo necessario a recuperare le perdite e l’esposizione nelle giornate con più partite. Il solo capitale finale non contiene queste informazioni.
Leggere i numeri senza forzarli
La frase secondo cui i numeri, se torturati, finiscono per dire qualcosa descrive un rischio concreto dell’analisi: provando molti campionati, mercati e intervalli temporali si possono trovare risultati favorevoli anche per effetto della selezione a posteriori.
La ricerca sui backtest finanziari affronta proprio il problema dei falsi segnali prodotti da molte prove sullo stesso storico. Una buona performance passata, soprattutto quando scelta fra numerose alternative, richiede verifiche ulteriori prima di essere interpretata come un vantaggio persistente.
Per questo il caso della Serie B va esaminato stagione per stagione, mantenendo visibili anche eventuali periodi negativi. La regola deve poi essere osservata su partite successive, senza modificarla ogni volta che il risultato delude. La frequenza storica dei pareggi, da sola, non dimostra una probabilità futura né una inefficienza stabile delle quote.
Il valore editoriale del caso sta nella possibilità di leggere insieme tutti questi elementi. Le 771 sconfitte, il saldo positivo, il prezzo delle quote e la perdita attraversata durante il percorso raccontano aspetti diversi della stessa simulazione. È questo il lavoro dell’analista: spiegare come nasce un risultato e quali condizioni servono perché abbia significato.
Riferimento metodologico: Bailey, Borwein, López de Prado e Zhu, The Probability of Backtest Overfitting. Il lavoro tratta la selezione delle strategie e i falsi segnali nei backtest finanziari.
Fonte, verifiche e limiti del test
Fonte: riepilogo di backtest fornito da Ferdinando Cioffi il 7 settembre 2026, riprodotto qui sotto. L’autore indica Serie B italiana, selezione X prematch su tutte le partite del campione, stagioni 2023/24, 2024/25 e 2025/26, capitale iniziale di 10.000 euro e puntata fissa di 200 euro.
La verifica svolta per questo articolo riguarda la coerenza aritmetica degli aggregati leggibili nello screenshot. Non è stato effettuato un audit del registro delle 1.140 operazioni. La fonte e l’operatore delle quote, il momento della loro rilevazione, gli eventuali altri filtri e costi e la formula del drawdown non sono ancora documentati. Il riepilogo non consente di verificare la completezza del campione o i risultati di ogni singola stagione.
Il profitto di 10.422 euro e il rendimento del 104,22% si riferiscono all’intero periodo di tre stagioni, senza capitalizzazione dello stake. Non sono rendimenti annuali né documentano un profitto in ciascuna stagione. Non indicano guadagni realmente conseguiti o risultati al netto di imposte e costi non specificati.
Il drawdown massimo del 38,22% è un valore riportato dal software: senza conoscerne il denominatore non lo traduciamo automaticamente in 3.822 euro. Le 15 sconfitte consecutive implicano invece, con lo stake fisso indicato, 3.000 euro persi in quella sequenza.
La voce «EV teorico» dello screenshot, pari a 1,0685, deriva dal prodotto tra quota media generale e tasso storico di vincita. Con quote variabili non misura esattamente il rendimento realizzato. La voce «EV reale» di circa 1,0457 è coerente con il rapporto fra incassi storici e puntate; non dimostra un valore atteso futuro positivo. Nell’articolo utilizziamo profitto e yield osservati.
I dati descrivono una simulazione storica alle condizioni del test. Il risultato futuro può differire e il capitale è esposto a perdite. Il 2% fisso è un parametro del caso analizzato, non una raccomandazione sulla somma da puntare.